Bienvenue sur le nouveau site de Gustave Roussy
Un nouveau site pensé pour vous offrir une expérience plus simple, plus claire et plus intuitive. Patients, aidants, professionnels, donateurs : retrouvez plus facilement les informations, les actualités et les services.
Pour que les progrès en cancérologie profitent à tous
Impôt dû par les entreprises, la taxe d'apprentissage a pour objet de participer au financement des dépenses nécessaires au développement des formations technologiques et professionnelles.
Gustave Roussy Education est habilité à percevoir la fraction de 13 % de la taxe d’apprentissage (appelée aussi solde ou hors quota) à travers la faculté de médecine de l’Université Paris-Saclay.
Comment verser votre taxe d’apprentissage à Gustave Roussy Education ?
- 1/ Rendez-vous sur soltea.education.gouv.fr
- 2/ Cherchez par Code UAI : 0940918M
- 3/ Sélectionnez UFR Médecine Univ. Paris-Saclay
- 4/ Fléchez vers DOCTORAT CANCÉROLOGIE
Le choix de la thématique cancérologie garantit que les fonds sont orientés à Gustave Roussy Education pour soutenir ses projets pédagogiques.
Votre taxe finance directement des projets pédagogiques
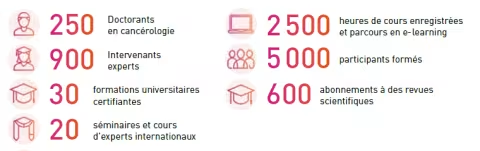
- Soutien à la conception et la mise en oeuvre de plus de 3 000 heures de cours
- Développement du digital et des formations en e-learning
- Acquisition de revues, ouvrages et bases de données par la bibliothèque médicale
80% de patients guéris en 2040
Pour atteindre cet objectif historique, Gustave Roussy innove à chaque étape du cancer.
Le levier de la formation
À Gustave Roussy, l’innovation ne s’arrête pas aux laboratoires ou aux plateaux techniques : elle se diffuse aussi par la formation. La formation des médecins, paramédicaux et personnels de santé intéressés par l’oncologie est un élément essentiel pour que ces progrès profitent à tous, partout.
Par exemple, les avancées majeures en dépistage et prévention personnalisés et en individualisation du parcours de soin, transforment en profondeur la manière de diagnostiquer et accompagner les patients. Pour accélérer cette diffusion des savoirs et des pratiques, Gustave Roussy Education lance en 2026 un nouveau Diplôme Universitaire dédié à la prévention personnalisée, à destination des professionnels de santé afin qu’ils sachent identifier en amont les personnes à risque augmenté de développer un cancer.
Adossée à une conférence thématique en partenariat avec The Lancet animée avec un expert de l’Université de Harvard, cette formation permettra de partager des approches innovantes, interdisciplinaires et concrètes, directement issues du terrain.
Versement
Promesse de versement de la taxe d’apprentissage
Vous pouvez saisir les informations relatives à votre société dans ce formulaire.
Il s’agit d’une promesse de versement. Il est nécessaire cependant de faire la démarche d’attribution sur le site www.soltea.education.gouv.fr
Votre promesse de versement nous permettra de suivre votre fléchage vers Gustave Rousssy Education.
Pour connaitre le montant de votre taxe d’apprentissage, rendez-vous sur votre espace net-entreprises.fr et consulter votre DSN (Déclaration Sociale Nominative) d’avril.
Formulaire taxe d'apprentissage
Entreprises concernées
Assujettissement à la taxe d’apprentissage : les entreprises concernées
Découvrez les règles de l’assujettissement à la taxe d’apprentissage et à la Contribution Supplémentaire à l’Apprentissage (CSA) et déterminez si votre entreprise doit s’en acquitter ou non.
La réforme de la taxe d’apprentissage engagée depuis plusieurs années avec la LOI n°2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel s’achève par un dernier aspect, mis en œuvre en 2023 : le prélèvement par l’URSSAF via la DSN et non plus par les OPCO (opérateurs de compétences) ou OCTA (organismes collecteurs de la taxe d’apprentissage) comme par le passé (voir LOI n°2021-1900 du 30 décembre 2021 ). Alors que la fraction principale de 87% de la taxe d’apprentissage est toujours à adresser à l’URSSAF, c’est désormais le solde de 13% qui est également perçu par l’URSSAF à partir de la taxe d’apprentissage 2023 au titre des rémunérations de 2022.
Quelles sont les entreprises assujetties à la taxe d’apprentissage ?
Sont assujetties à la taxe d’apprentissage toutes les entreprises situées sur le sol français soumises à l’impôt sur le revenu ou sur les sociétés, qui emploient au moins un salarié.
Ces employeurs sont donc invités à contribuer, proportionnellement à leur masse salariale, au développement de l’apprentissage en France et au financement des formations initiales professionnelles et technologiques.
Les entreprises concernées peuvent être de différentes natures :
- sociétés
- entreprises individuelles
- entreprises commerciales
- entreprises artisanales
- coopératives agricoles
- groupements d’intérêt économique (GIE)
Qui est exonéré de la taxe d’apprentissage ?
Certaines entreprises répondant aux critères d’assujettissement peuvent cependant être exonérées de la taxe d’apprentissage. Cette exonération concerne :
- les entreprises qui compte au moins un apprenti et dont la masse salariale est inférieure ou égale à 6 fois le SMIC annuel
- certaines sociétés civiles de moyens (SCM) non commerciales
- les groupements d’employeurs exclusivement constitués d’agriculteurs ou de sociétés civiles agricoles exonérées
- les personnes morales ayant l’enseignement pour seul objectif
Qui doit payer la Contribution supplémentaire à l’apprentissage (CSA) ?
Certaines entreprises doivent, en plus de la taxe d’apprentissage, s’acquitter de la contribution supplémentaire à l’apprentissage (CSA). La CSA est due par les entreprises d’au moins 250 salariés qui comptent mois de 5% d’alternants en contrat d’apprentissage ou en contrat de professionnalisation, ou de conventions Cifre (convention industrielle de formation par la recherche) dans leur effectif annuel moyen.
Cette contribution vise à encourager l'emploi d'alternants dans les grandes entreprises.
Toutefois, certaines entreprises peuvent bénéficier d’une exonération de la CSA si elles comptent au moins 3% d’alternants ou emplois cités ci-dessus et :
- ont vu leur nombre d’alternants augmenter de 10% par rapport à l’année précédente
Deux changements sont à noter pour 2023:
- les emplois de volontariat international en entreprise (VIE) et les intérimaires seront exclus du calcul du ratio d’alternants ;
- l’exonération de CSA liée à un engagement de la branche professionnelle pour faire progresser le nombre d’alternants est supprimée.
A combien s’élèvent la taxe d’apprentissage et la Contribution supplémentaire à l’apprentissage (CSA) ?
Due par les entreprises françaises, la taxe d’apprentissage et de la contribution supplémentaire à l’apprentissage se basent sur la masse salariale de la société.
Calcul
Votre entreprise est redevable de la contribution unique à la formation professionnelle et à l’alternance ? Découvrez comment calculer le montant de la taxe d’apprentissage et et oeuvrez pour le développement de la formation professionnelle en France.
Due par les entreprises soumises à l’impôts sur les sociétés ou à l’Impôt sur le Revenu pour financer les formations dans le domaine technologique et professionnelle, la taxe d’apprentissage a récemment fusionné avec ma contribution à la formation professionnelle et forme aujourd’hui la contribution unique à la formation professionnelle et à l’alternance. Les employeurs redevables ont la liberté de choisir l’organisme de formation à qui reverser le solde de leur taxe d’apprentissage.
A combien s’élèvent la taxe d’apprentissage et la Contribution supplémentaire à l’apprentissage (CSA) ?
Montant de la taxe d’apprentissage
Le calcul de la taxe d’apprentissage s’effectue sur la base de la masse salariale de l’année précédente, à savoir le total des rémunérations versées aux employés et soumises aux cotisations sociales et des avantages en nature versés par l’entreprise.
Pour le calcul de la masse salariale dans le cadre de la taxe d’apprentissage, les rémunérations des apprentis sont totalement exonérées pour les employeurs de 10 salariés ou moins et exonérées à 11% du smic pour les employeurs de 11 salariés et plus.
La taxe d’apprentissage correspond à 0.68% de ma masse salariale de l’année précédente (0.44% en Alsace-Moselle). Le montant obtenu est à diviser en deux parties :
- une part principale de 0.59% destiné au financement de l’apprentissage recouvré par l’Urssaf ou la MSA
- un solde de 0.09% destiné au financement des formations initiales, technologiques et professionnelles, recouvré par l’Urssaf ou la MSA (appelé solde, hors quota ou dépenses libératoires).
Rendez-vous sur la page dédiée à la taxe d’apprentissage ou découvrez pourquoi verser votre taxe d’apprentissage à Gustave Roussy Education.
Montant de la Contribution supplémentaire à l’apprentissage (CSA)
Les entreprises assujetties à la CSA doivent s’acquitter d’un montant supplémentaire, calculé sur la même base que la taxe d’apprentissage. La CSA est due annuellement le 5 ou 15 avril de l’année N par rapport à la masse salariale de l’année N-1.
Son taux décroît proportionnellement au pourcentage d’alternants employés sur l’effectif annuel moyen :
|
Pourcentage d'alternants |
Taux de la CSA |
|---|---|
| Moins de 1 % | 0,4 % (0,6 % si l'entreprise compte 2000 salariés et plus) |
| Entre 1 % et moins de 2 % | 0,2 % |
| Entre 2 % et moins de 3 % | 0,1 % |
| Entre 3 % et moins de 5 % | 0,05 % |
| > 5 % | Exonéré |
Les entreprises implantées dans les départements d'Alsace-Moselle bénéficient de taux réduits de contribution supplémentaire à l'apprentissage.
En Alsace-Moselle
|
Pourcentage d'alternants |
Taux de la CSA en Alsace-Moselle |
|---|---|
| Moins de 1 % | 0,208 % (0,312 % si l'entreprise compte 2000 salariés et plus) |
| Entre 1 % et moins de 2 % | 0,104 % |
| Entre 2 % et moins de 3 % | 0,052 % |
| Entre 3 % et moins de 5 % | 0,026 % |
| > 5 % | Exonéré |
Quelles sont les dépenses déductibles de la taxe d'apprentissage ?
Les dépenses suivantes peuvent être déduites de la part principale de la taxe d'apprentissage :
- Les dépenses des investissements destinés au financement des équipements et matériels nécessaires à la réalisation de la formation d'un ou plusieurs apprentis de l'entreprise au sein du centre de formation d'apprentis (CFA) dont celle-ci dispose.
- Les versements concourant aux investissements destinés au financement des équipements et matériels nécessaires à la mise en place par le centre de formation d'apprentis (CFA) d'une offre nouvelle de formation par apprentissage, lorsque celle-ci sert à former un ou plusieurs apprentis de l'entreprise.
- Les dépenses suivantes peuvent être déduites du solde de la taxe d'apprentissage :
- les subventions versées à un centre de formation d’apprentis (CFA) sous forme d’équipements et de matériels conformes aux besoins des formations dispensées (article L.6241-4 du code du travail).
- La créance alternance dont bénéficient les entreprises de 250 salariés et plus qui dépassent le seuil de 5 % d'alternants.